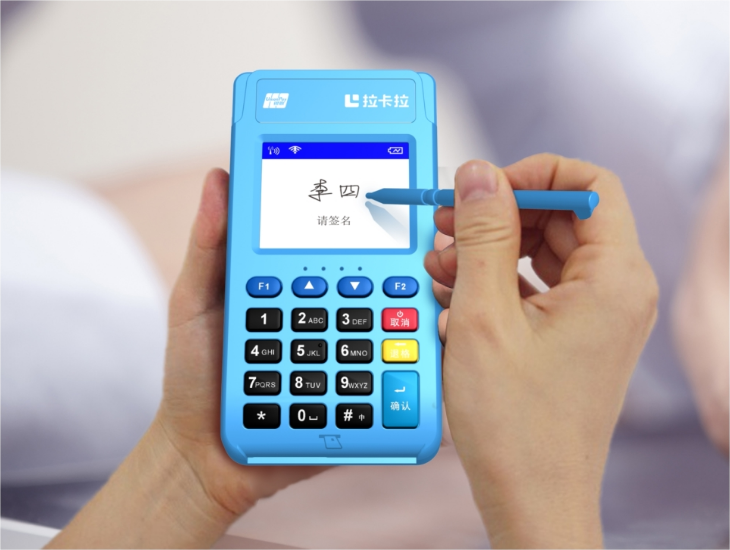
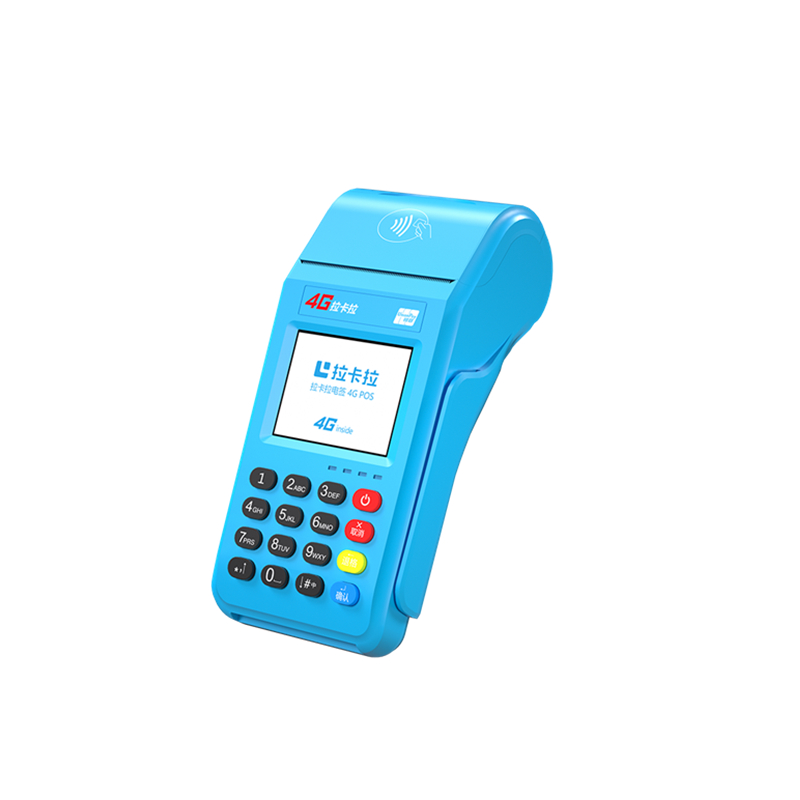
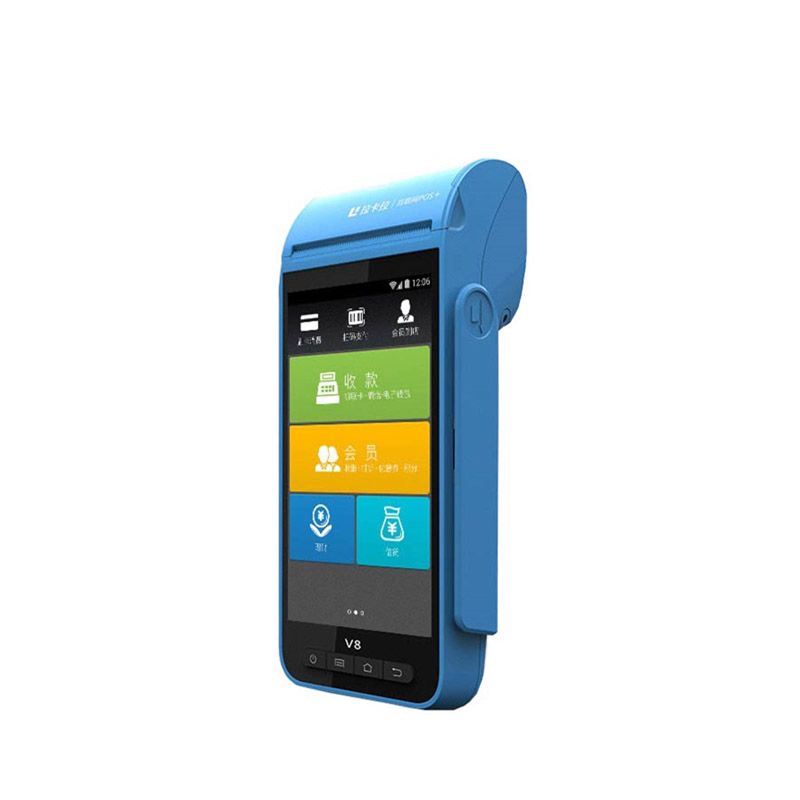
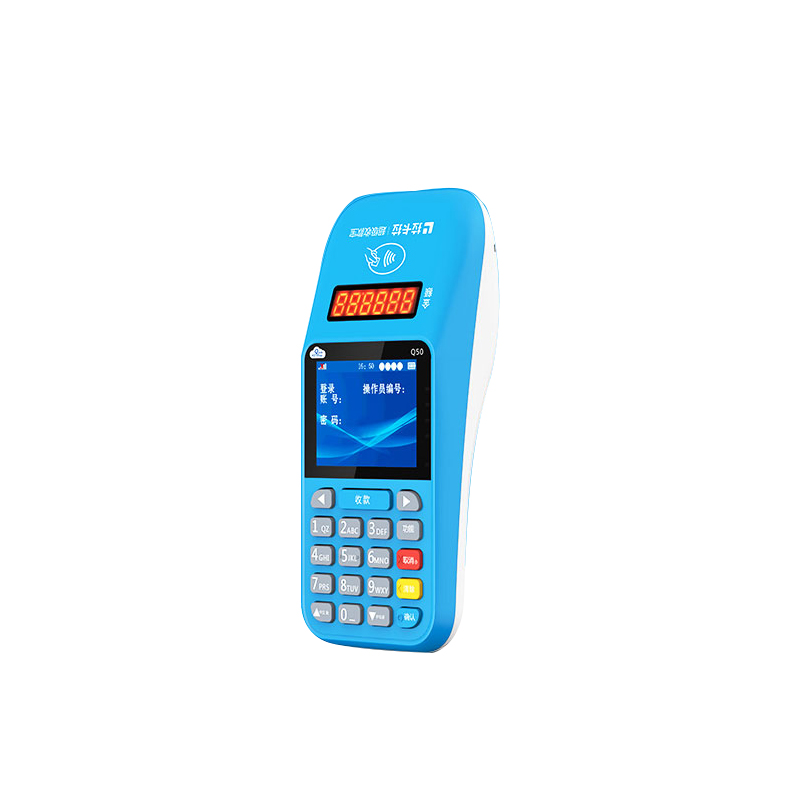
从构成上来说,一笔标准信用卡刷卡手续费,分为发卡行服务费、银联清算服务费、拉卡拉收单服务费三部分。信用卡也就是贷记卡,正规稳定商户主流费率在至0.6%,没有封顶,刷一万手续费大约53到60元。储蓄卡借记卡费率更低,大多到0.5%,并且设置手续费封顶,大额储蓄卡结算时成本优势明显,很多人会混淆信用卡和储蓄卡费率,拿储蓄卡封顶费率对比信用卡,自然会产生误解。
大家最熟悉的0.38%,属于银联云闪付、二维码扫码优惠通道,有单笔交易限额,多用于千元以内小额订单,适合零散收款分流,并不能作为大额信用卡长期刷卡通道。不少代理商会刻意模糊限额限制,宣传信用卡长期0.38刷卡,这种大多依靠跳码实现,把标准商户跳到优惠类商户结算,短期手续费低,长期容易造成信用卡风控降额,商户也会面临支付平台核查。
除了按交易比例扣除的手续费,还有几项不属于交易费率,但经常被捆绑收取的费用。移动电签POS内置4G流量卡,按年度收取流量费,保障机具随时联网;秒到结算分两种模式,有的已经合并进基础费率,有的会额外收取单笔服务费。还有交易保障、会员增值服务,都属于可选项目,部分代理商会默认勾选开通,不仔细看协议很难发现。这些附加费用日积月累,会拉高整体收款成本。
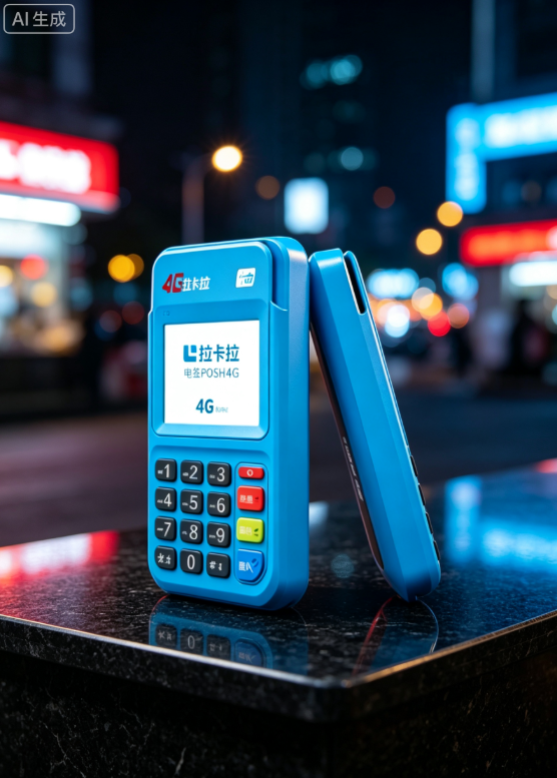
这里一定要分清机具押金和手续费,二者性质完全不同。市面上很多免费领机,本质是押金活动,激活冻结押金,在约定周期流水达标才返还,流水不达标押金直接扣除,这笔是机具活动约束,不属于刷卡手续费。很多新手踩坑,就是误以为免费等于零成本,忽略押金返还条件,最后白白损失押金。同时不要轻信业务员口头承诺永久低费率,费率调整权限不在代理商手中,一切以拉卡拉官方电子协议为准。
还有商户类型带来的费率差异,零售百货这类民生类目费率相对稳定,餐饮、娱乐等行业费率偏高,入网登记的经营类目,直接匹配对应的商户池。比起一味追求更低的费率数字,稳定匹配标准MCC商户更加重要,频繁跳异地、跳优惠商户的机器,看似省钱,实则风险很高。
挑选渠道的时候也要留意,正规备案服务商和官方渠道,扣费项目全部写进协议,对账明细清晰;私信、陌生短信推广的非正规代理,最喜欢隐藏附加扣费,等用户使用一段时间悄悄上调费率,售后还容易失联。激活之后,建议多核对后台账单,定期查看扣费明细,发现不明扣费及时联系官方客服核实。
刷卡手续费门道多,拉卡拉POS机收费讲清楚
总而言之,看懂拉卡拉POS收费,不能只看表面费率。分清信用卡、储蓄卡、扫码通道的计费差异,识别跳码套路,理清流量费、秒到费、押金等各项规则,优先选择扣费透明、商户稳定的正规渠道。坚持真实经营收款,不贪图短期低价,才能避开各类收费陷阱,长期安心使用。