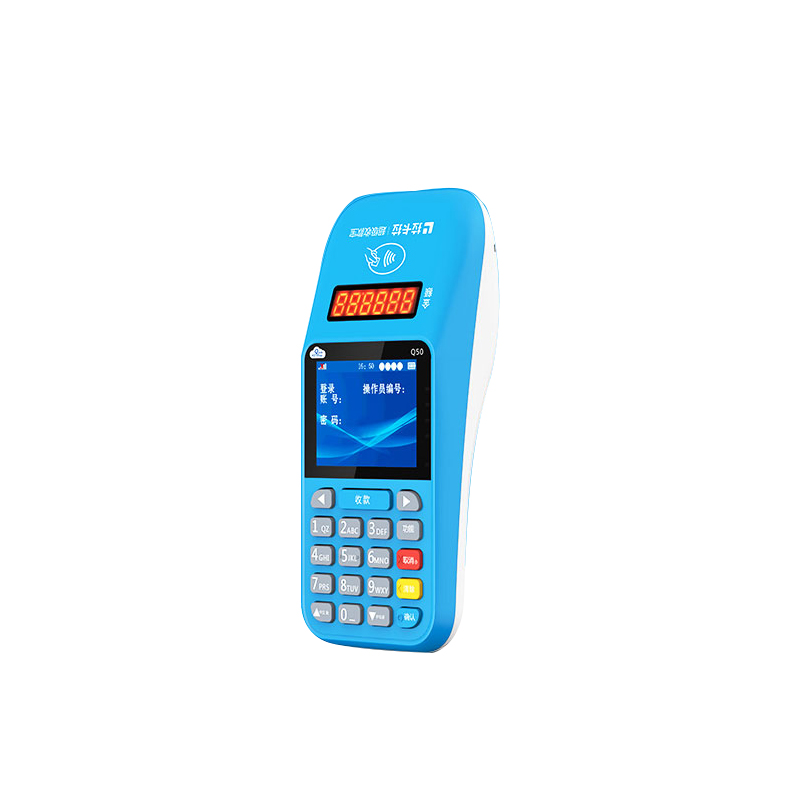
先看当前市场上最主流的信用卡刷卡费率,合规区间稳定在到0.6%之间,这是三方分润机制决定的硬底线,根本不可能长期低于。每刷1万元信用卡,手续费里的45元左右要交给发卡行,3元左右交给银联清算机构,剩下的10元左右才是收单机构和代理商的全部分润,要是费率长期低于,整个支付链路里没有任何一方能赚到钱。市面上那些宣传“长期0.5%以下”的机器,本质上都是前期用低费率引流,激活3到6个月之后偷偷涨价,直接跳到0.65%甚至0.7%以上,等你反应过来已经用了好几个月,多花的手续费早就远超当初省下来的那点钱。还有不少机器为了压缩成本,恶意跳码把标准商户跳到公益类、减免类商户,银行赚不到钱,轻则给信用卡降额封卡,重则触发支付机构风控,导致交易资金延迟到账。
然后是储蓄卡刷卡的费率,当前全行业统一执行0.5%的基础费率,配套单笔20元的封顶规则,这是监管明确划定的标准,几乎没有浮动空间。刷4000元以下的储蓄卡交易,手续费按实际金额的0.5%计算,刷4000元以上的大额储蓄卡,手续费直接封顶20元,哪怕刷10万储蓄卡,手续费也只收20元。现在市面上几乎没有储蓄卡费率低于0.5%的正规机器,要是有人宣称储蓄卡费率0.3%还不封顶,基本都是违规操作,后续很容易被银联风控拦截,交易失败率极高。
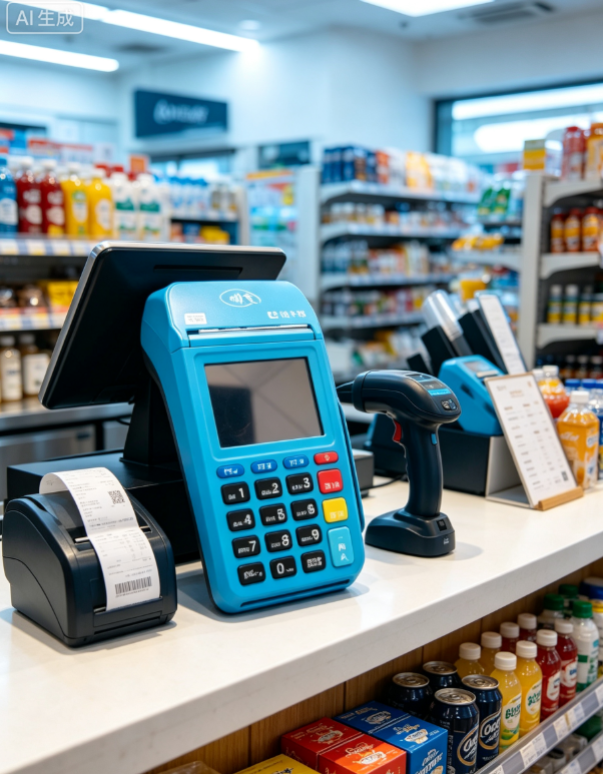
接下来是小额扫码和云闪付的费率,1000元以内的微信、支付宝扫码,还有1000元以内的云闪付闪付,全行业统一执行0.38%的优惠费率,这是监管给小额便民场景的专属政策。但这个优惠有明确的边界,超过1000元的交易,会自动跳回到0.6%的标准信用卡费率,不存在“大额交易也能0.38%”的合规可能。很多代理宣传的“大额0.38%”,本质是利用优惠类商户套取政策红利,短期用看似省钱,长期下来一定会触发银联风控,导致商户号被关停。
除了基础交易手续费之外,现在2026年的新款正规POS机,大多已经取消了每笔3元的秒到费,不会额外加收提现费,只有电签机每年会收取36到60元的4G流量服务费,入网前就会提前明确告知,不会中途突然加收。
POS机费率现在什么水平?内行人给你交个底
选POS机费率从来不是越低越好,长期稳定在0.6%的合规区间,不偷偷调价、不恶意跳码,才是真的帮商户省钱,日常经营收款才能稳稳妥妥。