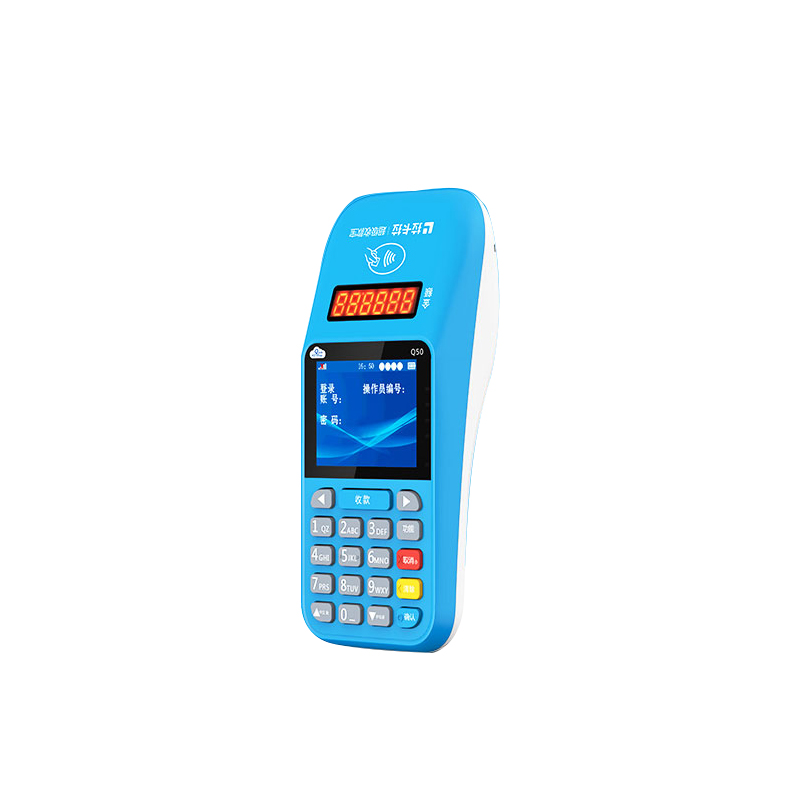
首先要明确整个支付行业的合规基准线,标准类商户刷信用卡的基础费率是0.6%,也就是刷1万元,手续费为60元。这个数字不是任何支付机构随便定出来的,而是源于96费改后全国统一的清算规则,这笔手续费会在三方之间分配:发卡行拿走0.45%,用来覆盖信用卡的资金垫付、风险防控、积分和免息期成本;银联拿走0.065%,作为跨行清算的网络服务费;剩下的部分归收单机构,用来覆盖机具维护、商户拓展、售后运营的成本,三方相加刚好构成0.6%的标准费率,这是整个支付体系合规运转的基础成本线,没有任何长期低于这个底线的合规空间。
很多人天天听到的0.38%费率,其实不是全场景的信用卡刷卡费率,而是银联推出的小额优惠通道费率。这个费率仅适用于单笔1000元以内的云闪付、手机PAY、银联二维码交易,是银联为了推广小额移动支付推出的阶段性优惠政策,不是给大额刷卡准备的。也就是说,你单笔1000元以内的交易,可以享受0.38%的优惠费率,刷1000元只扣3.8元手续费;但如果单笔交易金额超过1000元,超出部分就会自动回归0.6%的标准费率,不少不良代理故意隐瞒这个规则,对外宣传“全场景0.38%费率”,等用户刷大额交易时才发现实际手续费远高于预期,平白多花了很多冤枉钱。
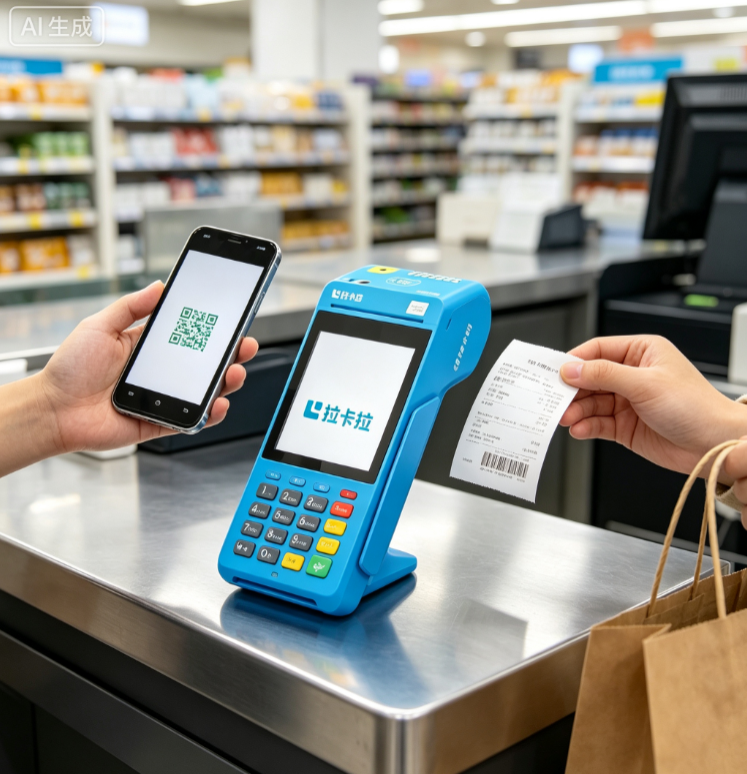
真正靠谱的信用卡费率,永远是在0.6%的合规基准线上下小幅浮动,选择持牌支付机构的正规一清机,不贪远低于行业成本的超低费率,才能既保障自己的经营成本可控,又能避开后续的资金和风控风险,再也不用在各种五花八门的费率宣传里纠结踩坑。